О мбудсманът Велислава Делчева предлага допълнителни гаранции за защита на потребителите в новия Закон за потребителския кредит.
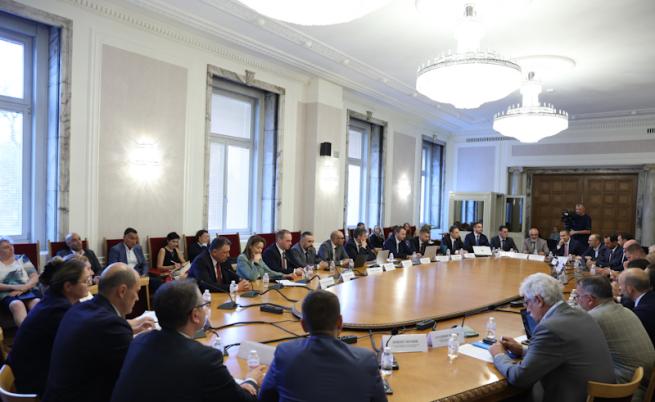
Тя е изпратила становище до парламентарните комисии по икономическа политика, инвестиции и индустрия и по бюджет и финанси по внесения на 11 септември проект на закона.
Промени при потребителските кредити: Законопроектът получи подкрепа в икономическата комисия
От институцията посочват, че през последните години се увеличават жалбите, свързани с обслужването на потребителски кредити, като сред поставяните от гражданите въпроси са размерът на лихвите, таксите и неустойките, предоставянето на договори и погасителни планове, както и възможностите за разсрочване при финансови затруднения.
При просрочие - до размера на законната лихва
Едно от предложенията е в закона изрично да се запише, че при просрочие обезщетението за забава по потребителски кредит не може да надвишава законната лихва.
Омбудсманът настоява и за по-ясни правила за комуникацията с потребителите при събиране на просрочени задължения.
Според становището трябва да бъде гарантирана личната неприкосновеност на клиентите и да се спазват правила за етично поведение при контакт с тях.
Готвят нов Закон за потребителския кредит
Повече възможности при затруднения с плащането
Делчева обръща внимание и на случаите, когато човек вече има затруднения да обслужва кредита си.
Тя предлага текстовете да насърчават използването на мерки за отсрочване или разсрочване на задълженията, преди да се пристъпи към принудително изпълнение.
Омбудсманът предлага и да отпадне изразът „когато е целесъобразно“ при прилагането на подобни мерки, за да има по-ясни правила кога те трябва да бъдат разглеждани.
По-кратък срок за хора, преболедували онкологично заболяване
Отделна част от становището е посветена на хората, преминали през онкологично заболяване.
Според омбудсмана предвиденият 10-годишен срок, през който информацията за заболяването може да има значение при застраховка, свързана с кредит, е твърде дълъг.
Предложението е срокът да бъде намален на 5 години или да се въведе различен подход според конкретния случай.
Според Делчева така ще се избегне ненужно затрудняване на достъпа до финансови услуги за хора, които вече са преминали успешно лечение.
Ще има ли повече защита за клиентите на бързи кредити
Информацията да е ясна и четлива
Омбудсманът предлага още информацията, която клиентът получава преди подписването на договор, изрично да бъде определена като „вярна, пълна и четлива“.
Когато информацията се предоставя на друг език, това според становището трябва да става само ако потребителят изрично го е поискал.
Поставя се и въпросът доколко при оценката на кредитоспособността е необходимо да се събират данни за семейно положение, брак, деца и адрес, тъй като според омбудсмана трябва да се избегне рискът подобни данни да водят до неравно третиране.
КЗП установи нарушения при бързи кредити, налага глоби
Предлагат уточнения и за малките кредити
Делчева настоява да се преразгледат и правилата за малките кредити, при които проектът допуска общата сума за връщане да достига до два пъти размера на главницата.
Според омбудсмана трябва да се уточни и какво точно се разбира под „допълнителна услуга“, така че потребителят предварително да има ясна представа кои разходи са част от общата цена на кредита.
В становището са посочени и текстове от преходните и заключителните разпоредби, които според институцията трябва да бъдат прецизирани, за да няма противоречия при прилагането на новите правила.
Предложенията са част от обсъждането на новия Закон за потребителския кредит и предстои да бъдат разгледани в парламентарните комисии.
 Добави ни в предпочитани източници в Google