Д игиталните разплащания промениха начина, по който българите управляват парите си при пътуване и пазаруване от чуждестранни търговци. Картите и мобилните портфейли дават удобство на всяка крачка. Удобството обаче често прикрива дребни трансакционни разходи, които при натрупване свиват реалната покупателна способност на домакинството. Всяко плащане на ПОС терминал извън страната или теглене от чужд банкомат активира автоматични механизми за превалутиране, чиито условия рядко са в полза на крайния потребител.
Планирането на разходите преди преминаване на границата спестява излишни такси. Разликата между курса на картовия оператор и реалния пазарен курс понякога достига няколко процента. За едно четиричленно семейство по време на почивка в Турция или Западна Европа тези проценти се равняват на няколко платени вечери.
Автоматичното превалутиране и таксите при банкоматите
Една от най-честите грешки при плащане с карта в чужбина е изборът на опцията за таксуване в местната валута на картодържателя. Механизмът е известен като динамично превалутиране (Dynamic Currency Conversion). Когато терминалът предложи избор между местната валута на държавата и сметката на клиента, избирането на познатата валута активира собствен обменен курс на обслужващата чужда банка. Този курс почти винаги включва висока надценка.
Тегленето на пари в брой от банкомати в туристически зони крие сходни капани. Операторът на устройството начислява фиксирана такса за достъп, а българската банка емитент добавя процент върху изтеглената сума. При теглене на малки суми по няколко пъти по време на престоя общият разход за банкови комисиони лесно надхвърля десет процента от самата трансакция.
Ролята на парите в брой в дигиталната ера
Въпреки масовото навлизане на безконтактните технологии, физическите банкноти остават незаменими в редица ежедневни ситуации. Малките семейни хотели, фермерските пазари, крайпътните заведения и таксите за паркинг в много балкански и европейски дестинации все още изискват плащане на ръка. При технически срив на банковата мрежа или проблем със мобилния обхват кешът е единственият сигурен метод за разплащане.
Предварителното осигуряване на налични средства на територията на страната дава пълен контрол върху разходите. Когато потребителят посети лицензирано обменно бюро преди тръгване, той вижда крайната цена на сделката веднага, без скрити комисиони за обработка или допълнителни удръжки след дни. Наличието на дребни купюри от съответната чуждестранна валута улеснява дребните покупки и елиминира риска търговецът на място да върне ресто по неблагоприятен курс.
Сезонност и регионални особености на валутния пазар
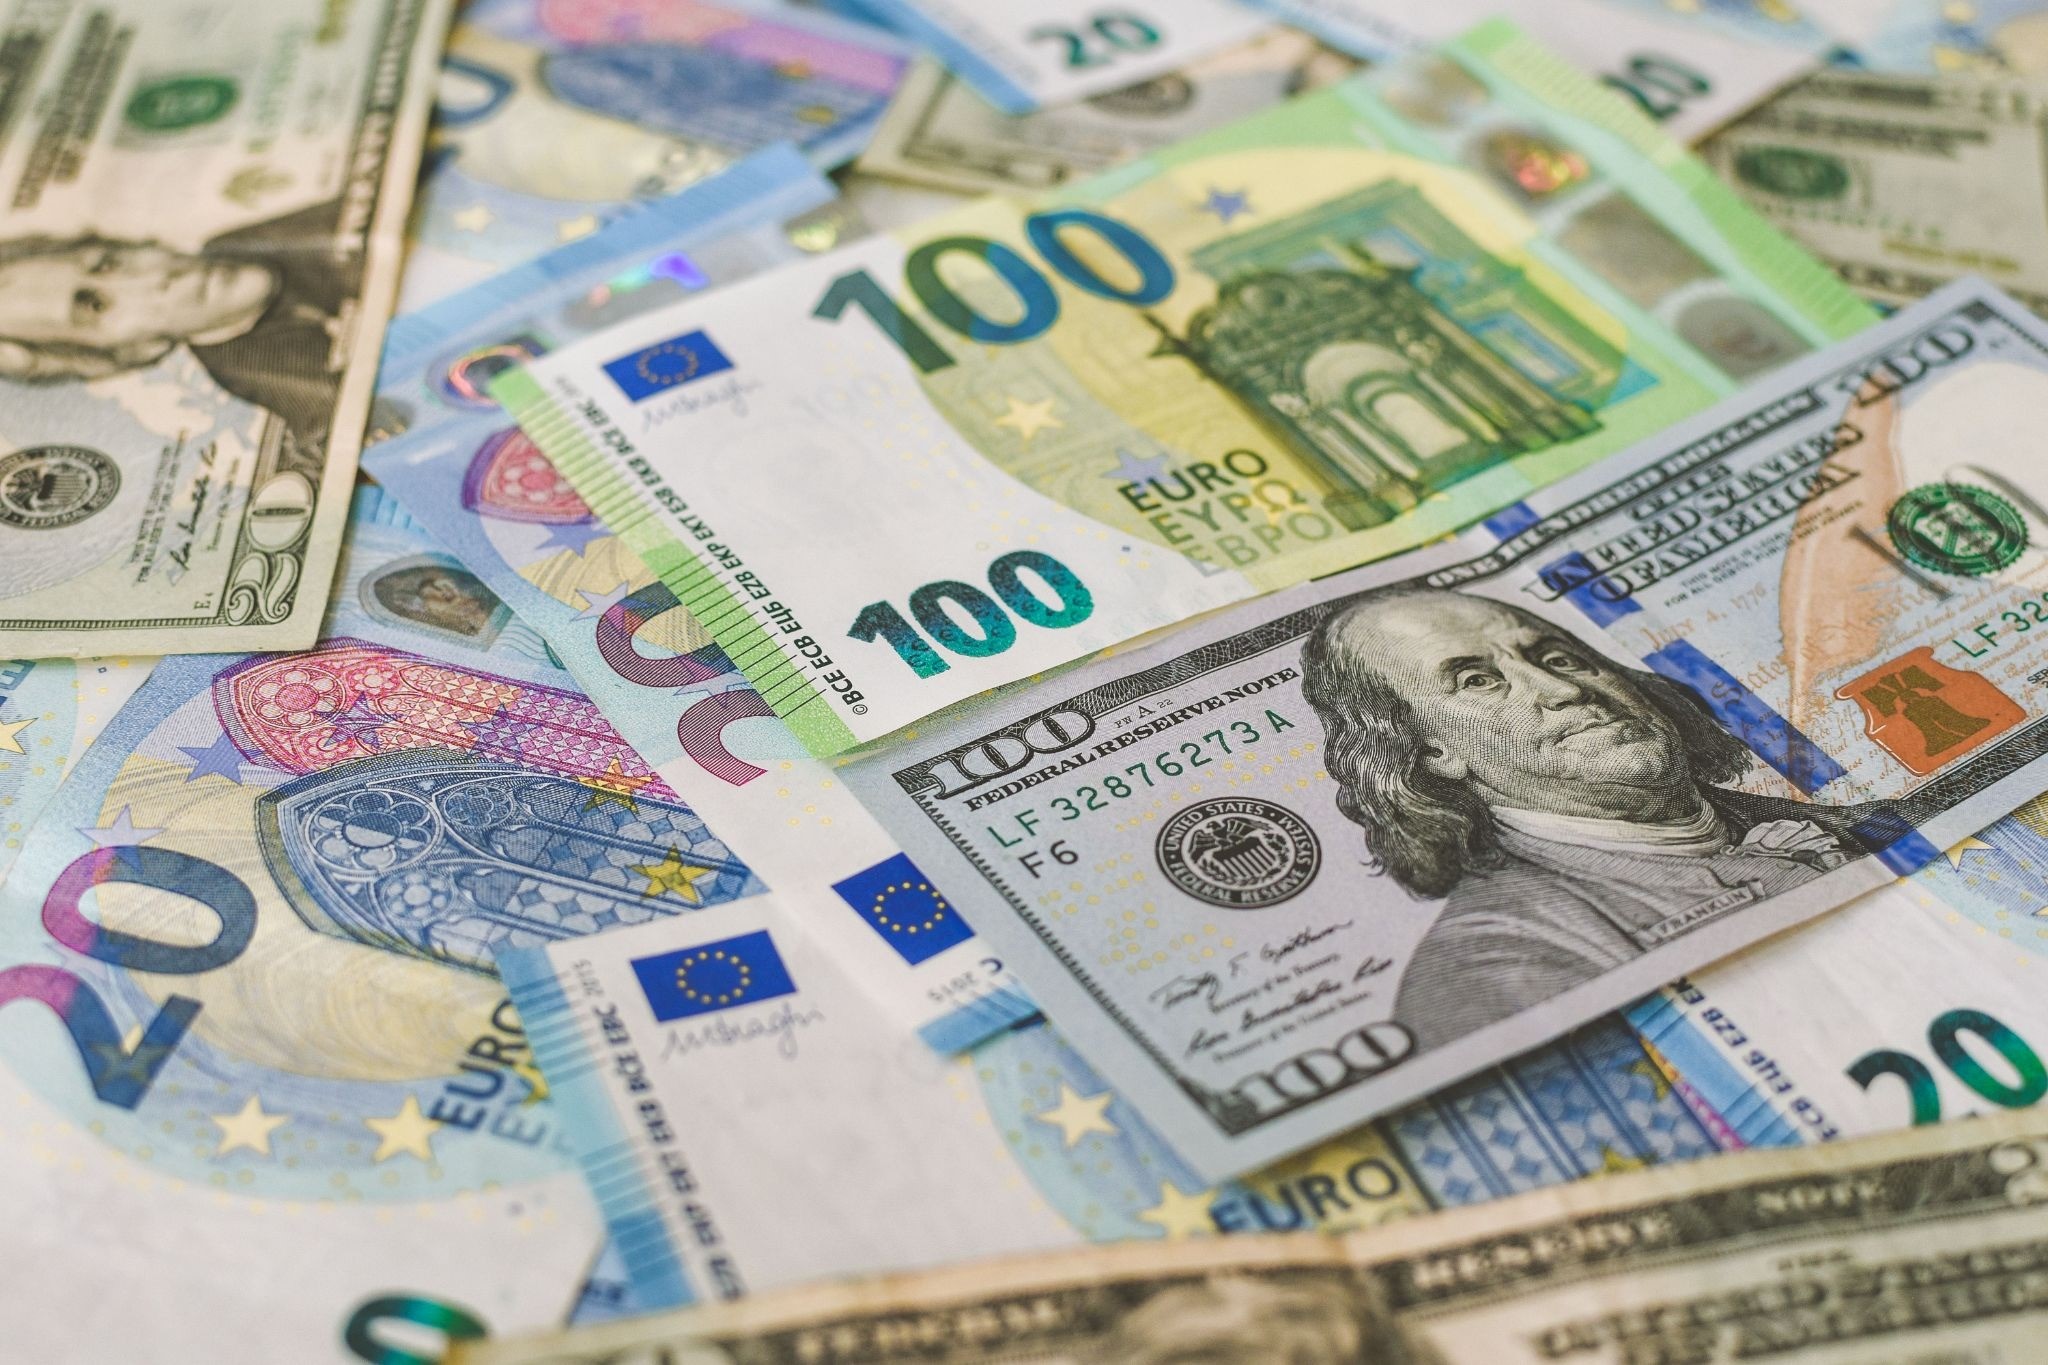
Търсенето на определени валути в България следва ясен сезонен календар. През летните месеци и около официалните празници интересът към турската лира, британския паунд, щатския долар и валутите на съседните балкански държави нараства осезаемо. При по-екзотични дестинации наличността на конкретни банкноти в банковите клонове често е ограничена или изисква предварителна заявка от няколко работни дни.
Специализираните търговци на валута поддържат по-широка номенклатура от чуждестранни парични знаци в наличност. Разликата между курс „купува“ и курс „продава“ при тях е формирана от реалния оборот и физическата логистика на банкнотите, а не от административни банкови тарифи. При суми, предназначени за по-дълъг престой, обучение на студенти в чужбина или покупка на автомобил, дори минималното отклонение в котировките се отразява пряко върху крайния бюджет.
Практични правила при работа с чуждестранни банкноти
Физическото състояние на чуждите пари има пряко значение за тяхната приемаемост в държавата емитент. Много търговци в чужбина отказват да приемат скъсани, силно износени или надраскани с химикал банкноти. При щатския долар например в редица азиатски и близкоизточни държави се приемат само емисии от по-новите серии в безупречен вид.
След края на пътуването останалите неизползвани монети и банкноти не бива да остават забравени в чекмеджето, особено ако става дума за валути с висока инфлация, които бързо губят покупателна стойност. Обратното им обменяне веднага след завръщането възстановява свободния ресурс за текущите сметки у дома. Независимо дали става дума за кратка уикенд екскурзия или мащабна семейна ваканция, комбинацията от банкова карта за големи резервации и предварително обменени пари в брой за текущи разходи остава най-рационалният модел за управление на личните финанси в движение.