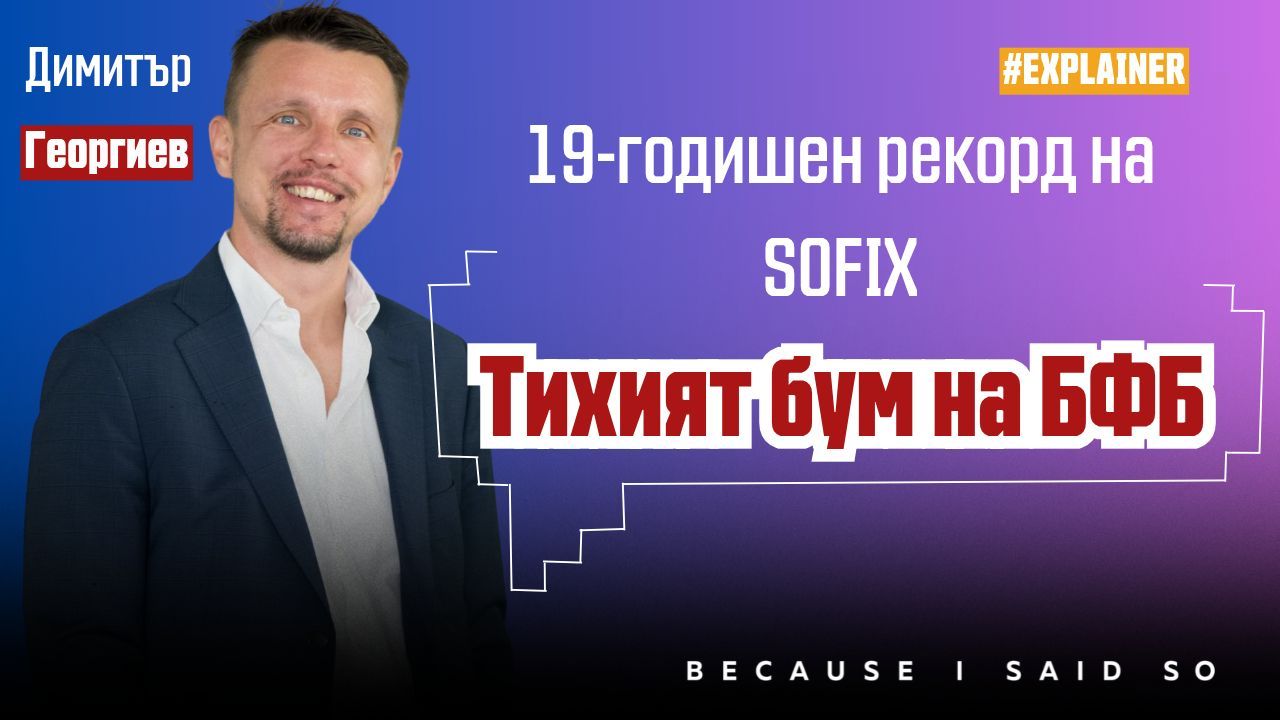
Б ългарската фондова борса (БФБ) преживява най-силния си период от почти две десетилетия. През октомври водещият ѝ индекс SOFIX премина психологическата граница от 2000 пункта. Така той подобри рекорда си от 2007 г., поставен точно преди световната финансова криза, и оттогава трайно се задържа около 2100 пункта.
Кратка еуфория ли е това, или начало на устойчив възход за родния капиталов пазар? Отговорът дава финансовият анализатор в „Елана Трейдинг“ Димитър Георгиев в рубриката BISS Explainer на бизнес медията BISS.bg.
Четири двигателя на растежа
Георгиев работи на българския пазар повече от 21 години. Според него сегашният ръст не е мимолетно поскъпване. Той е резултат от няколко структурни фактора, които се наслагват един върху друг, а пълният им ефект тепърва ще се усети.
Първият е еврото. Българските акции вече се търгуват изцяло в евро. За европейските инвеститори това означава край на валутния риск и на разходите за превалутиране.
Вторият е новият статут на пазара. България излиза от категорията Standalone Market, на практика „самостоятелен“ пазар извън вниманието на повечето международни фондове. Тя става граничен пазар (Frontier Market), като промяната влиза ефективно в сила през май догодина. Тогава към борсата ще се насочат пасивни и активни фондове, които следят граничните пазари. На първо време във фокуса им ще попаднат най-големите публични дружества като „Софарма“ и „Шелли Груп“.
Третият е силните резултати на компаниите. Въпреки ръста българските акции остават атрактивно оценени спрямо фундамента си. Водещите компании в SOFIX продължават да отчитат двуцифрен годишен ръст на приходите и печалбите.
Четвъртият е излизането в чужбина и завръщането на институциите. „Шелли“ и „Сирма“ вече се търгуват и на борсата във Франкфурт, а „Еврохолд“ заяви намерение да влезе в най-високия ѝ сегмент. Така родните емитенти стават по-видими за чуждите инвеститори. Същевременно от 1 януари стартира мултифондовата система, която се очаква да направи по-активни на местния пазар българските пенсионни фондове. Те управляват над 17 млрд. евро.
„България едновременно е развита страна икономически – напълно интегрирана в ЕС, еврозоната и НАТО, излязла от сивия списък за пране на пари и пред финалната стъпка към ОИСР – но по отношение на капиталовия пазар силно изостава. Именно това създава предпоставки за допълнително развитие“, подчертава Георгиев.
Ефектът „Шелли“
Сделката, с която френският индустриален гигант Schneider Electric купува „Шелли Груп“, вече влияе пряко и на останалите компании на БФБ. Част от инвеститорите продадоха изцяло или частично акциите си след новината. Сега десетки милиони евро от тях се реинвестират в други български компании и подхранват ръста в края на годината.
Ако „Шелли“ бъде отписана от борсата (т.нар. делистване), това ще е загуба за пазара. Георгиев обаче вижда в сделката и доказателство, че България може да създава глобално конкурентни компании и „еднорози“.
Ключът към ликвидността е в държавата
Хроничният проблем на родната борса остава ниската ликвидност, тоест малкият обем сделки. Според Георгиев решението е в ръцете на държавата. Румъния успешно листва енергийния гигант Hidroelectrica, а сходни стъпки направиха Полша и Гърция. По същия начин България трябва да пусне на борсата миноритарни дялове от държавни дружества в енергетиката и транспорта, включително „БДЖ – Товарни превози“.
„Това не само няма да натовари бюджета, а ще донесе приходи на държавата и драматично ще подобри корпоративното управление. Когато тези компании започнат да публикуват тримесечни отчети под прожекторите на инвеститорите, злоупотребите рязко ще намалеят“, посочва анализаторът.
Глад за облигации
Българските домакинства държат огромни спестявания в банкови депозити при почти нулеви лихви. На този фон Георгиев отчита растящ интерес към държавни ценни книжа. Сред тях са румънски облигации с 5–6% доходност и краткосрочни германски с около 3%. Расте и интересът към корпоративния дълг.
Ярък пример е публичното предлагане на облигации на финтех компанията за потребителско финансиране ITF Group. Емисията е за 15 млн. евро при 11% годишна лихва, със седемгодишен срок и цена от 1000 евро за облигация. Това е петата емисия на дружеството, но първата, достъпна публично за всеки инвеститор през борсата. Търговията с нея се очаква да започне до началото на декември.
Ще засегне ли трусът в Nvidia сделката за „Шелли“?
Технологичният гигант Nvidia мина през сътресения след отстраняването на Дженсън Хуанг. Те породиха въпроси за риска за цялата екосистема от компании, свързани с центровете за данни, включително Schneider Electric, купувача на „Шелли“. Георгиев е категоричен, че няма повод за притеснение.
„Проблемите на Nvidia по никакъв начин няма да се отразят на придобиването на „Шелли Груп“ от Schneider Electric. За мащабите на френския гигант сделка за 1,2 млрд. евро е сравнително малка хапка – междувременно те обявиха придобиване на многократно по-скъпа американска компания“, обяснява той.
Според анализатора самият срив на акциите на Nvidia е преекспониран. Той не изключва още един спад, но смята, че при по-балансирани очаквания книжата на чипмейкъра стават все по-атрактивни. Цена от 300 долара трудно ще се види скоро, но връщане към нива около 200 долара до догодина изглежда реалистично.
Целия разговор с Димитър Георгиев за рубриката BISS Explainer можете да гледате в YouTube канала на BISS.bg.